Você combina um salário de R$ 3.000 e, no fim do mês, cai menos que isso na conta. Por quê? Porque o que importa pro seu bolso é o salário líquido, o que sobra depois dos descontos obrigatórios. Este guia mostra como calcular o salário líquido em 2026 passo a passo, derruba o mito da alíquota única do INSS e explica a mudança que beneficiou milhões de trabalhadores neste ano.
Do bruto ao líquido: o caminho dos descontos
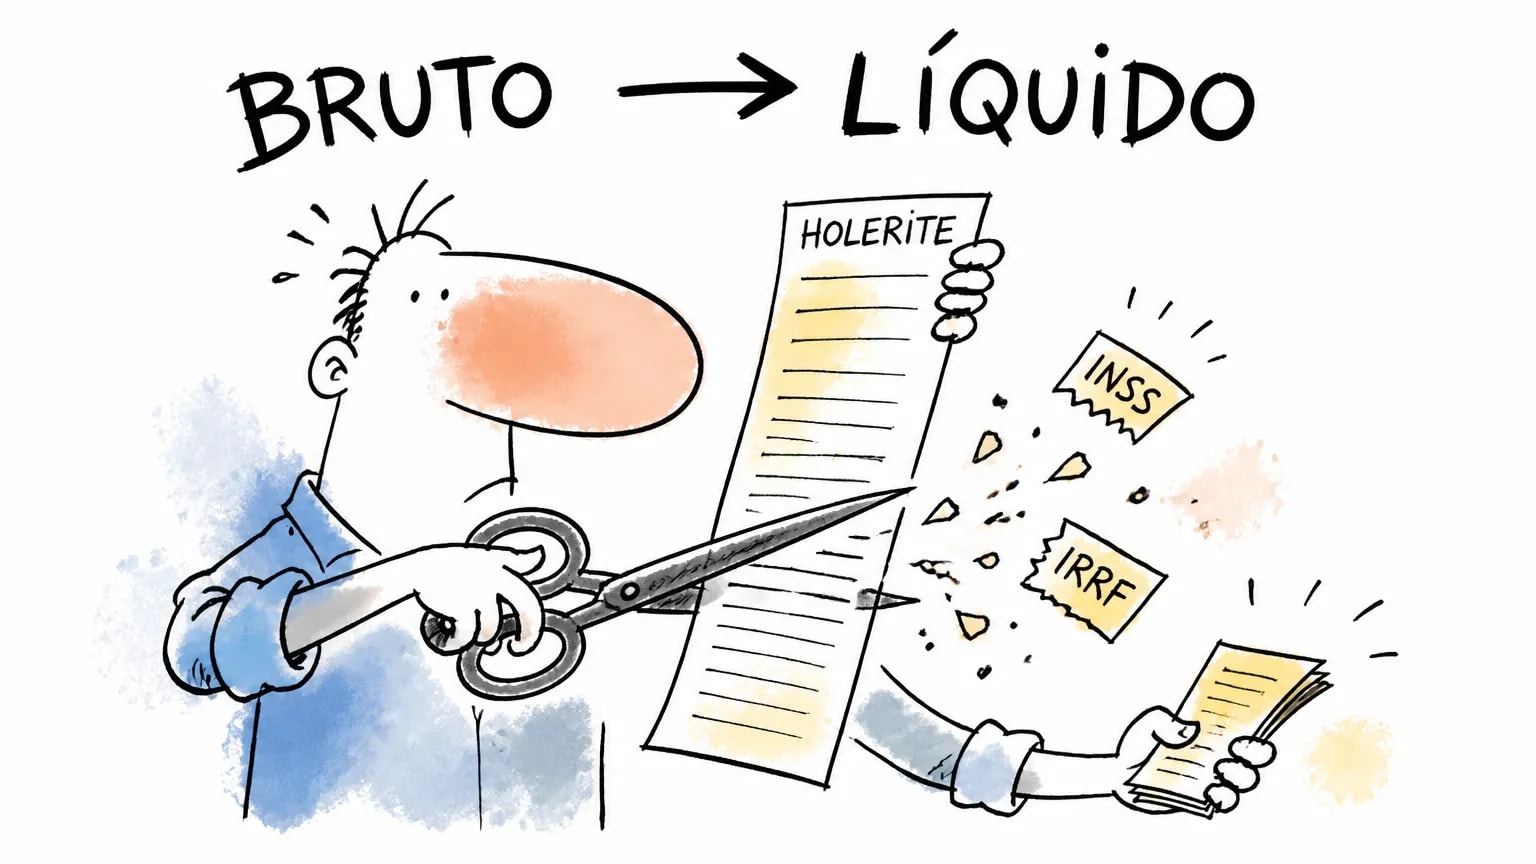
O cálculo segue sempre a mesma ordem. Cada etapa morde um pedaço do bruto:
- Salário bruto: o valor combinado em carteira.
- Menos o INSS, calculado por faixas progressivas.
- Menos o imposto de renda, sobre o que sobrou depois do INSS.
- Menos os outros descontos: vale-transporte, plano de saúde, pensão, quando houver.
- Igual ao salário líquido, o que efetivamente cai na conta.
O FGTS, vale lembrar, não entra nessa conta: ele é um depósito que a empresa faz por fora, sem descontar do seu salário. Quem quiser entender esse ponto encontra o detalhe no nosso guia sobre o que entra na rescisão.
INSS: o mito da alíquota única
Aqui está o erro mais comum. Muita gente que ganha R$ 4.000 acha que paga 12% de INSS sobre tudo. Não é assim. O INSS é progressivo: cada faixa do salário é tributada com a sua alíquota, igual ao imposto de renda. Veja a tabela de 2026:
| Faixa do salário | Alíquota da faixa |
|---|---|
| Até R$ 1.621,00 | 7,5% |
| De R$ 1.621,01 a R$ 2.902,84 | 9,0% |
| De R$ 2.902,85 a R$ 4.354,27 | 12,0% |
| De R$ 4.354,28 a R$ 8.475,55 (teto) | 14,0% |
Portaria Interministerial MPS/MF, vigência 2026. Teto de contribuição: R$ 8.475,55.
Na prática, quem ganha R$ 4.000 paga 7,5% só sobre a primeira faixa, 9% sobre a segunda e 12% apenas sobre o que passa de R$ 2.902,84. O desconto efetivo fica perto de 9,2%, não 12%. Saber disso muda a percepção sobre quanto realmente é descontado.
Imposto de renda e a isenção até R$ 5.000 em 2026
O imposto de renda incide sobre o que sobra depois do INSS. A grande novidade de 2026 é a Lei 15.270/2025: quem recebe até R$ 5.000 por mês ficou isento, e há uma redução gradual do imposto para salários entre R$ 5.000 e R$ 7.350. Acima disso, vale a tabela cheia. A tabela progressiva de referência é esta:
| Base de cálculo | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | isento | — |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Receita Federal, 2026. A isenção da Lei 15.270/2025 (até R$ 5.000) é aplicada por um redutor sobre o imposto calculado.
Exemplos: salário de R$ 2.000 e de R$ 4.000
Pra fechar a conta, dois casos comuns, sem outros descontos além de INSS e imposto:
| Etapa | Salário R$ 2.000 | Salário R$ 4.000 |
|---|---|---|
| Salário bruto | R$ 2.000,00 | R$ 4.000,00 |
| INSS (progressivo) | − R$ 155,69 | − R$ 368,61 |
| Imposto de renda | isento | isento (até R$ 5.000) |
| Salário líquido | ≈ R$ 1.844,31 | ≈ R$ 3.631,39 |
Exemplo didático com base nas tabelas de 2026. Valores aproximados; descontos como vale-transporte e plano de saúde reduzem o líquido.
Os descontos invisíveis que comem o líquido
INSS e imposto não são tudo. Antes de o dinheiro chegar na conta, ainda podem sair:
- Vale-transporte: até 6% do salário-base, se você usa o benefício.
- Vale-refeição ou alimentação: a parcela do empregado, conforme a convenção da categoria.
- Plano de saúde: a parte que cabe a você no plano da empresa.
- Pensão alimentícia: quando há decisão judicial.
- Contribuição sindical: facultativa desde a reforma de 2017, só desconta se você autorizar.
Por isso, dois colegas com o mesmo salário-base podem receber líquidos bem diferentes: depende de quais benefícios cada um usa e de quantos dependentes tem.
Por que parte do aumento some
Quando você ganha um aumento, nem todo o valor extra chega à conta. A parcela adicional do salário pode cair numa faixa maior do INSS, e empurrar a base do imposto de renda pra cima. Um aumento de R$ 300, por exemplo, é tributado nas alíquotas mais altas das faixas em que você já está. O líquido sobe, mas menos que o bruto, e isso costuma frustrar quem não conhece o mecanismo.
Quer um salário líquido maior? Comece pela imagem
Negociar melhor começa por se apresentar bem. Crie uma foto profissional e um currículo que ajudem você a disputar vagas com salários maiores.
Perguntas frequentes
Como calcular o salário líquido passo a passo?
Quanto desconta de INSS num salário de R$ 3.000?
Quem ganha R$ 5.000 em 2026 paga imposto de renda?
O que é a base de cálculo do imposto de renda?
O vale-transporte desconta de qualquer salário?
Como o dependente reduz o imposto de renda?
Por que meu salário líquido mudou em 2026?
A contribuição sindical ainda é obrigatória?
Resumo e próximos passos
Resumindo: o salário líquido é o bruto menos INSS, imposto e descontos. O INSS é progressivo, não alíquota única, e em 2026 quem ganha até R$ 5.000 não paga imposto de renda. Entender a conta evita susto no holerite e ajuda a avaliar propostas.
Pra completar, veja como o INSS e o imposto aparecem no cálculo do 13º salário, entenda o valor das férias e do abono e, se está de olho numa vaga melhor, monte um currículo gratuito com foto profissional.
Pra entender cada desconto isolado, vale abrir a tabela do INSS 2026, faixa por faixa e também a tabela do Imposto de Renda 2026, que são os dois números que mais pesam entre o bruto e o líquido.
Quer um exemplo concreto de salário bruto pra simular? Veja quanto ganha um motorista de caminhão e quanto ganha um soldador, e jogue o valor aqui pra descobrir o líquido.
Se você está pesquisando salário por profissão, veja também quanto ganha um operador de empilhadeira e quanto ganha um auxiliar administrativo, e volte aqui para ver quanto sobra de líquido em cada faixa.
Antes de comparar o líquido do mês, olhe também horas extras, adicionais e banco de horas. O guia de banco de horas explica quando a compensação deixa de ser folga e vira pagamento.
Veja também o guia relacionado para comparar informações antes de aceitar uma vaga.
A diferença entre salário CLT e faturamento PJ também muda a conta de impostos, benefícios e reserva. Compare os dois regimes no guia CLT ou PJ: o que compensa mais.
Pedro Mota
Fundador, fotoslinkedin.com.br
Pedro Mota é fundador da fotoslinkedin.com.br, ferramenta de IA que transforma uma selfie em foto profissional pronta pro Linkedin em 60 segundos. Antes, atuou com design e produto digital. Hoje vê centenas de fotos por semana e escreve sobre o que funciona pra carreira no Brasil em 2026.