O RH avisa que a PLR cai no dia 30, e a pergunta seguinte é quanto disso fica com você. Os guias mais bem posicionados para "plr" falam com quem implanta o programa. Este é do outro lado da mesa: o que a lei garante, quanto o imposto leva, quando o dinheiro pode cair e o que acontece com a sua parte se você sair antes da data.
Há um motivo prático para conferir os números. Em 16/11/2026 lemos por inteiro os 5 primeiros guias para essa busca: 2 deles ainda publicam a tabela antiga, com isenção até R$ 6.677,55; outro pula a faixa de 7,5%; nenhum cita a Súmula 451 do TST; nenhum explica por que a segunda parcela vem com desconto maior que a primeira; e nenhum avisa que a isenção de R$ 5.000 criada em 2025 não vale para a PLR. Tudo isso está abaixo, com o link da fonte oficial ao lado de cada número.
O que é PLR e se a empresa é obrigada a pagar
PLR é a sigla de participação nos lucros ou resultados. A base está na Constituição, art. 7º, XI, que lista entre os direitos do trabalhador a "participação nos lucros, ou resultados, desvinculada da remuneração" e deixa a forma para a lei. A lei é a Lei 10.101/2000, que no art. 2º diz que a participação "será objeto de negociação entre a empresa e seus empregados".
Repare no verbo: negociação. A lei não fixa valor mínimo, não diz que todo empregado recebe e não obriga a empresa a criar um programa por conta própria. Ela diz como o programa deve ser montado quando existe e o que ele precisa conter para ter os benefícios fiscais. Por isso a resposta honesta para "a PLR é obrigatória?" é: não há uma obrigação geral na lei; ela passa a ser devida quando um acordo da empresa ou uma convenção coletiva da sua categoria a prevê.
A convenção coletiva pesa aqui. A CLT, art. 611-A, XV, diz que convenção e acordo coletivo prevalecem sobre a lei quando dispõem sobre participação nos lucros ou resultados. Em categorias com convenção que prevê PLR, quem define valores, metas e datas é esse documento, e é nele que você confere o seu caso.
Lucros ou resultados: a mesma lei vale para PPR
A lei fala em lucros "ou" resultados. Uma empresa sem lucro no ano, ou que prefere não atrelar o pagamento ao balanço, pode pagar por metas de produtividade, qualidade ou prazos. Muita gente chama esse formato de PPR (programa de participação nos resultados), mas a regra, a tributação e as travas são as mesmas da PLR, desde que o programa siga a Lei 10.101.
Quem fica fora da lei
O art. 2º, § 3º, diz que pessoa física não se equipara a empresa para esse fim: quem trabalha para um empregador pessoa física, como a empregada doméstica, não entra na regra. Também ficam de fora entidades sem fins lucrativos que cumprem as quatro condições do mesmo parágrafo, como não distribuir resultado e aplicar os recursos na própria atividade no país. Fora esses casos, a lei fala em "empregados"; estágio, contrato PJ e serviço público têm regras próprias que este guia não cobre.
Tabela de imposto de renda da PLR em 2026
A PLR não entra no imposto do salário. Pelo art. 3º, §§ 5º e 6º, da Lei 10.101, ela é tributada exclusivamente na fonte, em separado dos demais rendimentos, no ano em que é recebida, por uma tabela progressiva anual própria, e não integra a base de cálculo do imposto na Declaração de Ajuste Anual. Na prática: a empresa retém, o valor retido é definitivo e a PLR não muda a restituição nem o imposto a pagar na declaração.
A tabela é "anual" porque se aplica ao total de PLR recebido no ano civil, não a cada mês. A versão em vigor é a publicada pela Receita Federal na página de tributação de 2026, com o rótulo "a partir de maio de 2025", consultada em 16/11/2026:
| PLR recebida no ano | Alíquota | Parcela a deduzir | Imposto no limite da faixa |
|---|---|---|---|
| Até R$ 8.214,40 | Isento | Não há | R$ 0,00 |
| De R$ 8.214,41 a R$ 9.922,28 | 7,5% | R$ 616,08 | R$ 128,09 (em R$ 9.922,28) |
| De R$ 9.922,29 a R$ 13.167,00 | 15% | R$ 1.360,25 | R$ 614,80 (em R$ 13.167,00) |
| De R$ 13.167,01 a R$ 16.380,38 | 22,5% | R$ 2.347,78 | R$ 1.337,81 (em R$ 16.380,38) |
| Acima de R$ 16.380,38 | 27,5% | R$ 3.166,80 | Cresce com o valor |
Receita Federal, Tributação de 2026, quadro PLR anual a partir de maio de 2025; Lei 10.101/2000, art. 3º, §§ 5º, 6º e 11. Consultados em 16/11/2026. A 4ª coluna é conta nossa.
Por que você encontra outros números por aí
Se você viu isenção até R$ 6.000, R$ 6.677,55 ou R$ 7.640,80, não é erro de digitação: são tabelas de outras épocas. O Anexo da Lei 10.101 no site do Planalto ainda mostra os valores originais de 2013, com isenção até R$ 6.000. R$ 6.677,55 é uma tabela antiga que alguns guias de 2026 continuam copiando. E R$ 7.640,80 valeu de janeiro a abril de 2025, como a própria página da Receita mostra logo abaixo da tabela atual.
O mecanismo do reajuste está no art. 3º, § 11: a tabela da PLR sobe no mesmo percentual da tabela mensal do imposto. A tabela mensal mudou em maio de 2025 com a Lei 15.191/2025, e a da PLR acompanhou. Comparando as duas versões publicadas pela Receita, só a primeira faixa se moveu (de R$ 7.640,80 para R$ 8.214,40), e todas as parcelas a deduzir subiram R$ 43,02. Se a tabela mensal for reajustada de novo, a da PLR acompanha, então vale conferir a página da Receita no ano do seu pagamento. Uma exceção que a tabela sozinha não resolve: PLR atrasada de mais de um ano paga de uma vez segue a regra de pagamento acumulado do art. 3º, §§ 8º e 9º, e pede o demonstrativo da empresa para ser conferida.
Quanto a PLR desconta: 3 contas resolvidas
A conta tem três passos e serve para qualquer valor: some toda a PLR recebida no ano, multiplique pela alíquota da faixa e subtraia a parcela a deduzir. Se já houve retenção sobre outra parcela de PLR no mesmo ano, subtraia também o que já foi retido. As contas abaixo usam a tabela de 2026 e valores redondos de exemplo.
Conta 1: PLR de R$ 5.000 em parcela única
- Total do ano: R$ 5.000,00.
- Faixa: até R$ 8.214,40, isenta.
- Imposto: R$ 0,00. Você recebe os R$ 5.000,00 inteiros, sem INSS e sem FGTS.
Conta 2: PLR de R$ 15.000 em parcela única
- Total do ano: R$ 15.000,00, na faixa de 22,5%.
- R$ 15.000,00 × 22,5% = R$ 3.375,00.
- R$ 3.375,00 menos a parcela a deduzir de R$ 2.347,78 = R$ 1.027,22 de imposto.
- Líquido: R$ 13.972,78.
O detalhe que costuma assustar à toa: a faixa é de 22,5%, mas o imposto efetivo é de 6,85% do total. A parcela a deduzir existe justamente para que a alíquota da faixa só pese sobre a parte que passou de cada limite. Pelo mesmo motivo, não existe o efeito de "passar de faixa e receber menos": quem recebe R$ 9.000 paga R$ 58,92 (R$ 675,00 menos R$ 616,08), menos de 1% do valor.
Conta 3: duas parcelas de R$ 6.000 no mesmo ano
Aqui mora a surpresa mais comum. O art. 3º, § 7º, manda que, havendo mais de uma parcela no mesmo ano-calendário, o imposto seja recalculado sobre o total, deduzindo o que já foi retido.
- 1ª parcela, em março: R$ 6.000,00. Total do ano até aqui: R$ 6.000,00, faixa isenta. Imposto: R$ 0,00.
- 2ª parcela, em agosto: R$ 6.000,00. Total do ano: R$ 12.000,00, faixa de 15%.
- R$ 12.000,00 × 15% = R$ 1.800,00, menos R$ 1.360,25 = R$ 439,75 de imposto sobre o ano.
- Menos o já retido na 1ª parcela (R$ 0,00): os R$ 439,75 saem inteiros da 2ª parcela.
- Líquido da 2ª parcela: R$ 5.560,25.
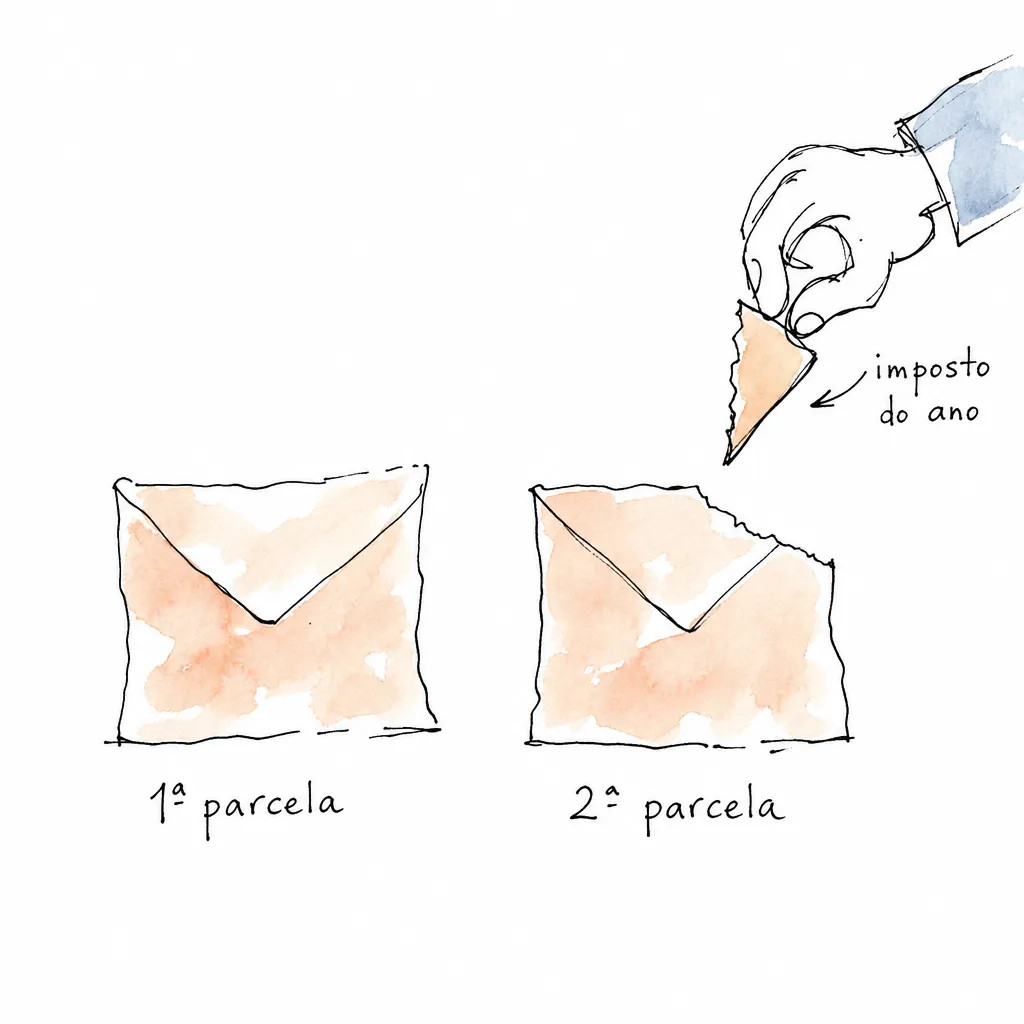
As duas parcelas têm o mesmo valor bruto, mas a segunda chega R$ 439,75 menor, porque o imposto é do ano, não da parcela. A lógica lembra a do 13º, em que o desconto também se concentra na segunda parcela; o guia de como calcular o 13º salário e as duas parcelas mostra essa conta lado a lado.
Um ajuste pouco lembrado: pelo art. 3º, § 10, a pensão alimentícia paga por decisão judicial, acordo homologado ou escritura de separação ou divórcio pode ser deduzida da base de cálculo da PLR. Se esse é o seu caso, confira se a dedução apareceu no demonstrativo.
Por que não desconta INSS nem FGTS (e por que a isenção de R$ 5.000 não vale aqui)
O art. 3º da Lei 10.101 diz que a PLR "não substitui ou complementa a remuneração", não é base de nenhum encargo trabalhista e não segue o princípio da habitualidade. A Lei 8.212/1991, art. 28, § 9º, alínea j, tira do salário de contribuição do INSS a participação nos lucros "quando paga ou creditada de acordo com lei específica". E a Lei 8.036/1990, art. 15, § 6º, exclui do FGTS as mesmas parcelas do § 9º. Resultado: PLR não tem desconto de INSS, não gera depósito de FGTS e não entra na média de férias nem do 13º.
A condição é a expressão "de acordo com lei específica". A isenção depende de o programa seguir a Lei 10.101: acordo assinado no prazo, regras claras, limite de parcelas. Um valor que só leva o nome de PLR, mas é pago todo mês ou sem acordo, pode ser tratado como salário. A lei é específica sobre um ponto: se a empresa pagar mais de 2 vezes no ano ou com intervalo menor que 1 trimestre, só os pagamentos irregulares perdem a validade, e os demais continuam válidos (art. 2º, §§ 8º e 9º).
A redução de imposto de 2026 não alcança a PLR
Em 2026, a Lei 15.270/2025 criou uma redução que zera o imposto mensal de quem ganha até R$ 5.000. É natural achar que a PLR de quem ganha esse salário também fica isenta. Não fica. A redução foi escrita para "rendimentos tributáveis sujeitos à incidência mensal", e o § 3º do novo art. 3º-A da Lei 9.250 a estende apenas ao 13º salário. A PLR, que tem tributação exclusiva e tabela anual própria, ficou de fora: continua valendo a tabela acima, com isenção até R$ 8.214,40 no ano.
Para a tabela mensal e o cálculo do salário do mês com a redução de 2026, use o guia de salário líquido com os descontos de INSS e IR; aqui o assunto é só a PLR.
Como a PLR é negociada: comissão paritária ou acordo coletivo
O art. 2º da Lei 10.101 dá dois caminhos, escolhidos de comum acordo:
- Comissão paritária (inciso I). Um grupo com o mesmo número de representantes da empresa e dos empregados, integrado também por um representante indicado pelo sindicato da categoria. É o formato mais comum em empresas que montam programa próprio.
- Convenção ou acordo coletivo (inciso II). A PLR é negociada direto com o sindicato, para a categoria inteira (convenção) ou só para a empresa (acordo coletivo).
Três regras de procedimento protegem o empregado. Pelo § 10, depois de formada a comissão, a empresa avisa o sindicato por escrito, e ele tem 10 dias corridos para indicar o representante; passado o prazo, a comissão pode seguir sem ele. Pelo § 2º, o documento assinado fica arquivado no sindicato, o que quer dizer que existe uma via fora da empresa. E, pelo § 4º, quando o programa usa indicadores ou metas, a empresa deve dar aos representantes dos empregados as informações que ajudem a negociação.
Se a negociação trava, o art. 4º prevê mediação ou arbitragem de ofertas finais, em que o árbitro escolhe por inteiro a proposta de uma das partes, sem meio-termo. Na prática, a maior parte dos programas define metas parecidas com indicadores de desempenho da área; se você não sabe ler o painel que vai decidir a sua PLR, o guia de KPI explicado para quem é medido ajuda a entender o que está sendo contado.
O que o acordo precisa dizer: checklist de 7 itens antes de assinar
O art. 2º, § 1º, exige "regras claras e objetivas", com mecanismos de aferição, periodicidade da distribuição, vigência e prazos de revisão. Os critérios podem ser índices de produtividade, qualidade ou lucratividade da empresa, ou programas de metas, resultados e prazos pactuados previamente. Traduzido em perguntas que você pode fazer ao ler o documento:
- O critério é lucro, resultado ou os dois? Se o pagamento depende de lucro, pergunte qual número do balanço conta.
- Quais metas, e como cada uma é medida? "Melhorar o atendimento" não é meta aferível; "nota média de 4,5 na pesquisa trimestral" é. O guia de critério SMART para escrever metas mensuráveis ajuda a reconhecer a diferença.
- Qual é a fórmula do seu valor? Múltiplo do salário, valor fixo igual para todos, peso de meta individual e de meta da empresa: o acordo precisa dizer qual.
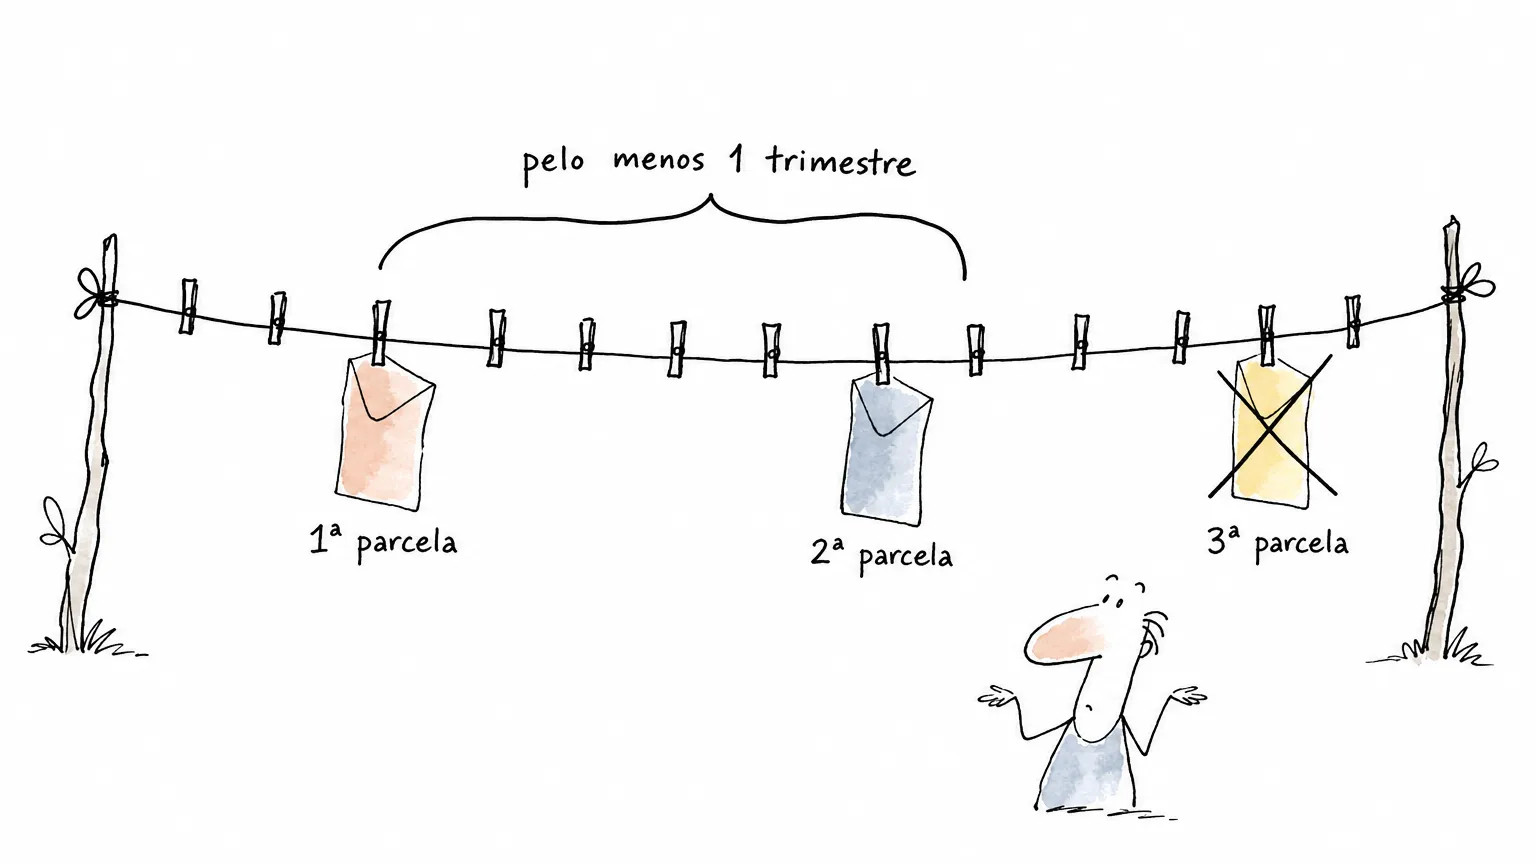
- Quais são as datas das parcelas? No máximo 2 no ano civil, com pelo menos 1 trimestre civil entre elas.
- O acordo foi assinado a tempo? Pelo § 7º, as regras precisam estar assinadas antes de qualquer antecipação e com pelo menos 90 dias de antecedência da parcela única ou final.
- O que acontece se você sair antes da data? Proporcional para todos, só para quem foi dispensado sem justa causa, ou exclusão de quem pede demissão: veja a seção sobre saída, mais abaixo.
- Onde está arquivado? A via oficial fica no sindicato (§ 2º). Se a empresa não mostra o documento, o sindicato é o segundo lugar para pedir.
Um item que não pode estar lá: pelo § 4º, II, metas de saúde e segurança do trabalho não se aplicam à PLR. A lógica é evitar que o pagamento estimule esconder acidente.
Quantas vezes por ano e quando a PLR pode ser paga
O art. 3º, § 2º, é direto: é vedado pagar PLR "em mais de 2 (duas) vezes no mesmo ano civil e em periodicidade inferior a 1 (um) trimestre civil". Ano civil é de janeiro a dezembro, não o ano-base do programa. Se você ler em algum lugar "intervalo mínimo de seis meses", é a redação original da lei, trocada pela Lei 12.832/2013.
Como isso aparece no calendário:
- Março e agosto: duas parcelas, separadas por mais de um trimestre. Dentro da regra.
- Parcela única em fevereiro: dentro da regra; é o formato mais simples e o que menos sofre com o recálculo do imposto.
- Fevereiro e março: menos de um trimestre entre as parcelas. A segunda é irregular.
- Março, julho e novembro: três pagamentos no ano. O terceiro é irregular.
Dentro da lei, ninguém recebe PLR todo mês: um valor mensal com esse nome merece pergunta. E as duas parcelas do mesmo ano somam para o imposto, como na conta 3.
Saí da empresa: tenho direito à PLR proporcional?
O ponto de partida é a Súmula 451 do TST, que está no livro oficial de súmulas do Tribunal Superior do Trabalho. O texto literal:
"Fere o princípio da isonomia instituir vantagem mediante acordo coletivo ou norma regulamentar que condiciona a percepção da parcela participação nos lucros e resultados ao fato de estar o contrato de trabalho em vigor na data prevista para a distribuição dos lucros. Assim, inclusive na rescisão contratual antecipada, é devido o pagamento da parcela de forma proporcional aos meses trabalhados, pois o ex-empregado concorreu para os resultados positivos da empresa."
O que ela resolve: uma regra que diz apenas "recebe quem estiver na empresa na data do pagamento" não pode tirar a PLR de quem trabalhou parte do ano. Pela súmula, num programa de janeiro a dezembro cuja única condição é estar empregado na data, quem trabalhou de janeiro a agosto e saiu no começo de setembro tem 8 meses como base do proporcional.
Onde a resposta ainda não está fechada
O caso disputado é outro: a norma coletiva que exclui expressamente quem pede demissão ou sai por justa causa. Desde a reforma de 2017, a CLT dá prevalência à convenção sobre PLR (art. 611-A, XV), e o STF, no Tema 1.046, considerou válidas normas coletivas que limitam ou afastam direitos trabalhistas, ressalvados os absolutamente indisponíveis. Com base nisso, a 1ª, a 5ª e a 8ª Turmas do TST aceitaram essa exclusão em decisões de 2023 e 2024.
Em julho de 2025, a 3ª Turma do TST mandou pagar a PLR proporcional a um analista que pediu demissão, afastando o argumento do Tema 1.046 e dizendo que a parcela não pode ser suprimida por norma coletiva. Turmas diferentes do mesmo tribunal decidiram em sentidos opostos, e a pergunta "quem pede demissão recebe PLR?" não tem uma resposta única hoje. Depende do que diz a cláusula e de como o caso for julgado.
Checklist: 4 perguntas para conferir a PLR na saída
- O que o acordo diz sobre quem sai antes da data? Procure a cláusula de desligamento e veja se ela trata de forma diferente a dispensa sem justa causa, o pedido de demissão e a justa causa.
- A PLR proporcional entra no termo de rescisão ou numa data posterior? O acordo pode prever o pagamento do proporcional na data normal da PLR, depois da apuração do resultado, e não no acerto da saída. Confirme qual é o seu caso para não esperar no lugar errado.
- Qual é a data de pagamento do ano-base? Anote. É a data em que você vai checar se o valor caiu.
- Os meses trabalhados batem? Conte os meses do ano-base em que você esteve na empresa e confira se o cálculo usou esse número.
A PLR é só uma das verbas da saída. Para conferir o resto do termo de rescisão (saldo de salário, férias, 13º proporcional, multa do FGTS), o guia de rescisão trabalhista e o que você recebe em cada tipo de saída tem a lista completa. Se você ainda está decidindo quando sair, vale ler o que muda no pedido de demissão e no aviso prévio antes de marcar a data, porque a cláusula da PLR pode pesar na conta.
Havendo divergência entre o que o acordo diz e o que foi pago, consulte o acordo da sua empresa e, se a dúvida continuar, o sindicato da sua categoria. Ele guarda uma via do documento e costuma ser o primeiro lugar para tirar a dúvida.
PLR, PPR, bônus, prêmio e 14º salário: o que muda no seu bolso
Os nomes se misturam nas ofertas de emprego e nas conversas de corredor, mas cada um tem uma regra. O que decide o desconto é a natureza do pagamento, não o apelido que ele recebe:
| Verba | Base legal | INSS e FGTS | Imposto de renda |
|---|---|---|---|
| PLR | Lei 10.101/2000; depende de acordo negociado | Não incidem, se paga conforme a lei | Tabela exclusiva anual, só na fonte, fora da declaração de ajuste |
| PPR | A mesma Lei 10.101 ("resultados") | Não incidem, se paga conforme a lei | A mesma tabela da PLR |
| Bônus pago como prêmio | CLT, art. 457, §§ 2º e 4º: liberalidade por desempenho acima do esperado | Não incidem (Lei 8.212, art. 28, § 9º, z; Lei 8.036, art. 15, § 6º) | Rendimento do trabalho, tabela comum, na fonte e na declaração |
| Gratificação legal | CLT, art. 457, § 1º: integra o salário | Incidem, como salário | Tabela comum, junto com o salário |
| "14º salário" | Não existe na lei; é apelido | Depende do que ele é de fato | Depende do que ele é de fato (PLR ou bônus) |
Lei 10.101/2000; CLT, art. 457; Lei 8.212/1991, art. 28, § 9º; Lei 8.036/1990, art. 15, § 6º; Receita Federal, Perguntas e Respostas IRPF 2026. Consultados em 16/11/2026.
Diante de uma oferta, a pergunta útil é se a PLR segue a Lei 10.101, com acordo assinado: só assim valem a tabela exclusiva e a ausência de INSS e FGTS. PLR, aliás, é um item que só aparece no pacote de quem é empregado; na hora de comparar uma proposta como empregado com outra como prestador, o guia de CLT ou PJ e o que entra em cada pacote ajuda a pôr a PLR na conta.
Perguntas frequentes
O que é PLR?
A PLR é obrigatória?
Quem pede demissão recebe PLR?
Preciso declarar a PLR no imposto de renda?
A PLR entra no cálculo do 13º, das férias ou do FGTS?
Atualize a foto do perfil antes da próxima conversa de carreira
Em /comecar você envia algumas selfies e vê 1 prévia grátis da foto de perfil, sem cartão e com marca d'água. Para baixar sem a marca, R$ 2,50 no Pix; os planos começam em R$ 7,90.
Resumo e próximos passos
- Imposto próprio e definitivo. A PLR é tributada só na fonte, pela tabela anual da Receita: isenta até R$ 8.214,40 no ano e com 27,5% apenas acima de R$ 16.380,38, sempre com a parcela a deduzir.
- A segunda parcela é recalculada. Com duas parcelas no ano, o imposto incide sobre o total, e a diferença costuma sair inteira da segunda.
- No máximo 2 pagamentos, com 1 trimestre entre eles. Só o pagamento fora dessa regra perde a validade como PLR; os demais continuam valendo.
- Sem INSS, sem FGTS e sem a redução de R$ 5.000. Os dois primeiros dependem de seguir a Lei 10.101; a redução de 2026 vale para o salário mensal e o 13º, não para a PLR.
- Na saída, leia a cláusula. A Súmula 451 ajuda, mas a exclusão de quem pede demissão divide o TST.
O próximo passo é pedir ao RH (ou ao sindicato) o acordo de PLR do seu ano e passar o checklist de 7 itens. E, se as metas batidas viraram assunto para uma promoção ou para uma vaga nova, o perfil profissional entra na conversa: o o que revisar na foto de perfil antes da próxima negociação ou vaga mostra o que ajustar na imagem antes de atualizar o perfil.
Pedro Mota
Fundador, fotoslinkedin.com.br
Pedro Mota é fundador da fotoslinkedin.com.br, ferramenta de IA que transforma uma selfie em foto profissional pronta pro Linkedin em 60 segundos. Antes, atuou com design e produto digital. Hoje vê centenas de fotos por semana e escreve sobre o que funciona pra carreira no Brasil em 2026.